Domain ostturm.de kaufen?
Wir ziehen mit dem Projekt
ostturm.de um.
Sind Sie am Kauf der Domain
ostturm.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ostturm.de kaufen?
Warum kalkulatorische Miete?
Die kalkulatorische Miete wird verwendet, um die Kosten für die Nutzung von Eigenkapital und Eigenleistungen in einem Unternehmen zu berücksichtigen. Sie ermöglicht es, die tatsächlichen Kosten für die Bereitstellung von Räumlichkeiten und Anlagen im Unternehmen zu erfassen, auch wenn keine tatsächliche Miete gezahlt wird. Durch die Berücksichtigung der kalkulatorischen Miete können Unternehmen eine realistischere Kostenerfassung und -verteilung vornehmen. Zudem hilft sie bei der Ermittlung des tatsächlichen Gewinns eines Unternehmens, da sie alle relevanten Kostenfaktoren einbezieht. Letztendlich dient die kalkulatorische Miete dazu, eine bessere Grundlage für unternehmerische Entscheidungen zu schaffen und die Wirtschaftlichkeit des Unternehmens zu verbessern. **
Sind kalkulatorische Kosten Fixkosten?
Sind kalkulatorische Kosten Fixkosten? Kalkulatorische Kosten sind keine Fixkosten, sondern sie sind Kosten, die rechnerisch ermittelt werden, um eine realistische Kostenerfassung zu ermöglichen. Sie dienen dazu, die tatsächlichen Kosten eines Unternehmens genauer zu bestimmen und in die Kalkulation mit einzubeziehen. Im Gegensatz dazu sind Fixkosten Kosten, die unabhängig von der Produktionsmenge konstant bleiben, wie Miete oder Gehälter. Kalkulatorische Kosten können sowohl fixe als auch variable Kosten beinhalten, je nachdem, wie sie in der Kalkulation berücksichtigt werden. Daher sind sie nicht per se Fixkosten. **


Ähnliche Suchbegriffe für Kalkulatorische
Top-Angebote
Produkte zum Begriff Kalkulatorische:
-
Die kalkulatorische Absicherung von Kampfpreisangeboten, Taschenbuch von Patricia Steinberger, GRIN, 978-3-8386-1614-8Die Kalkulatorische Absicherung Von Kampfpreisangeboten, Taschenbuch Von Patricia Steinberger, Grin, 978-3-8386-1614-8, Seitenanzahl: 6838,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ost West Ost. Karl-Marx-Allee und Interbau 1957. Architektur und Städtebau der NachkriegsmoderneOst West Ost. Karl-Marx-Allee und Interbau 1957. Architektur und Städtebau der Nachkriegsmoderne , Mit den beiden Bauabschnitten der Karl-Marx-Allee und den Bauten der Interbau 1957 verfügt Berlin über drei herausragende Ensembles der internationalen Nachkriegsmoderne. Entstanden im Zuge des Wiederaufbaus nach dem Zweiten Weltkrieg und vor dem Hintergrund konkurrierender politischer Systeme in Ost und West, stehen die Zentrumsplanungen für alternative programmatische Ansprüche: Als ein Modell für die 'Stadt der Zukunft' sollten sie zugleich Ausdruck für die 'Gesellschaft der Zukunft' sein. Heute sind diese Gebiete ein gemeinsames Kulturerbe geworden. Ihre städtebaülichen und architektonischen Qualitäten strahlen weit über die Stadt hinaus und begründen den prominenten Platz Berlins als ein Zentrum der internationalen ¿Moderne. Das Land Berlin hat sie 2021 für die Tentativliste des UNESCO-Welterbes vorgeschlagen. In diesem Band dokumentieren vertiefende Studien den Bestand und analysieren Städtebau und Architektur der Ensembles. Sie untersuchen die hervorragende Bedeutung von Bildender Kunst und Freiraumgestaltung und beleuchten deren nationale und internationale Rezeption. Ein ausführliches Sachbuch über Architektur- und Stadtgeschichte. Inhaltsübersicht Christian Gaebler: Das Welterbeprojekt zur Berliner Nachkriegsmoderne. Faktor und Ausdruck der inneren Einheit der Stadt Petra Kahlfeldt: Nachkriegsmoderne. Behutsam weiterbauen und Verknüpfungen suchen Das Berliner Welterbeprojekt Christoph Rauhut: Bürgerschaftlich initiiert, wissenschaftlich fundiert, in der Stadtgesellschaft breit verankert: Der Welterbevorschlag Sabine Ambrosius, Thomas Flierl, Paul Sigel und Sandra Wagner-Conzelmann: Herausragend und universell - Karl-Marx-Allee und Interbau 1957 Neuanfang und Zukunftsversprechen: Karl-Marx-Allee und Interbau 1957 Vittorio Magnano Lampugnani: Gebaute Ideologien, musterhafte Stadtelemente Jean-Louis Cohen: Karl-Marx-Allee, Interbau und die architektonische Kultur der Nachkriegszeit Ideentransfer und internationaler Vergleich Greg Castillo: Urbane Landschaften des Wissenstransfers: Karl-Marx-Allee und Hansaviertel als Zeugnisse der fachdisziplinären Spaltung während des Kalten Krieges? Marina Dmitrieva: Wiederaufbau sowjetischer Städte: Leitlinien und Realisierung Gabi Dolff-Bonekämper: Interbau 1957 im internationalen Referenzrahmen Matthias Noell: Teilkomplexe der Architekturgeschichte. Analogien und Divergenzen städtebaulicher Konstellationen um 1957 Andreas Butter: Der zweite Bauabschnitt der Karl-Marx-Allee. Kontext und Referenzobjekte Monika Platzer: Kalte Dialoge: Wien, Berlin und die 'Großen Vier' Aspekte des Kulturerbes Harald Kegler: Das hybride Jahrhundert-Zeugnis. Symbole des Wiederaufbaus in Berlin zwischen Groß- ensemble und Stadtlandschaft Sylvia Butenschön: Herausragende Frei- und Grünraumgestaltungen Bettina Schröder-Bornkampf: Zwischen Anspruch und unfreiwilligem Verzicht - baugebundene Kunst im ersten Bauabschnitt der Karl-Marx-Allee Angela Lammert: Kunst am Bau. Kunst im Stadtraum. Knotenpunkte internationaler Kunstdiskurse Zeitgenössische mediale Wahrnehmung Franziska Bollerey: Karl-Marx-Allee und Hansaviertel als Gegenstände des politischen Systemwettstreits in Rundfunk- und Fernsehsendungen Thomas Flierl und Sandra Wagner-Conzelmann: Im Blick der Anderen. Blockübergreifende Berichterstattung zur Berliner Nachkriegsmoderne Welterbeprozess: Koordination, Moderation, Förderung Sabine Ambrosius: Plädoyer für eine ganzheitliche Sicht von Denkmal- und Welterbeschutz. Die Qualifizierung der drei Vorschlagsgebiete als Modellfall Sabine Ambrosius, Kerstin Lassnig und Louise Thiel: Bürgerschaftliches Engagement im Welterbeprozess , Zylinderköpfe > Motoren & Motorteile , Erscheinungsjahr: 20240701, Produktform: Leinen, Redaktion: Berlin, Landesdenkmalamt, Seitenzahl/Blattzahl: 284, Abbildungen: mit 251 Abbildungen, Keyword: Alleegestaltung; Beton; Hochhaus; Repräsentation; Stadtplanung; Städtebau, Fachschema: Berlin / Kunst, Architektur, Design~Zwanzigstes Jahrhundert~Bauhaus~Minimalismus (Kunst)~Restaurierung - Restaurator~Architekt - Baumeister~Architektur / Architekt~Bauberuf / Architekt~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Haus / Wohnhaus~Wohnhaus, Fachkategorie: Einzelne Architekten und Architekturbüros~Bauwerke: Gestaltung~Architektur: Öffentliche Einrichtungen, Verwaltungsgebäude~Architektur: Wohngebäude, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 305, Breite: 238, Höhe: 27, Gewicht: 1596, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kalkulatorische Buchhaltung (Betriebsbuchhaltung), Taschenbuch von Erich Kosiol, Betriebswirtschaftlicher Verlag Gabler, 978-3-663-00699-2Kalkulatorische Buchhaltung (betriebsbuchhaltung), Taschenbuch Von Erich Kosiol, Betriebswirtschaftlicher Verlag Gabler, 978-3-663-00699-2, Seitenanzahl: 39759,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die kalkulatorische Vermögens- und Kapitalrechnung., Taschenbuch von Edgar Krökel, Duncker & Humblot, 978-3-428-04856-4Die Kalkulatorische Vermögens- Und Kapitalrechnung., Taschenbuch Von Edgar Krökel, Duncker & Humblot, 978-3-428-04856-4, Seitenanzahl: 22156,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind kalkulatorische Anderskosten?
Was sind kalkulatorische Anderskosten? Kalkulatorische Anderskosten sind Kosten, die in der Kostenrechnung zur besseren Erfolgsermittlung berücksichtigt werden, obwohl sie nicht tatsächlich angefallen sind. Sie dienen dazu, ein realistischeres Bild der Kostenstruktur eines Unternehmens zu erhalten. Zu den kalkulatorischen Anderskosten zählen beispielsweise kalkulatorische Abschreibungen, kalkulatorische Zinsen oder kalkulatorische Unternehmerlohn. Durch die Berücksichtigung dieser Kosten können Unternehmen ihre Kosten besser planen und steuern. **
-
Was sind kalkulatorische Wagniskosten?
Was sind kalkulatorische Wagniskosten? Kalkulatorische Wagniskosten sind Kosten, die zur Berücksichtigung von Risiken und Unsicherheiten in der Kostenrechnung eines Unternehmens hinzugefügt werden. Sie dienen dazu, mögliche Verluste aufgrund von unvorhergesehenen Ereignissen oder Schwankungen abzudecken. Diese Kosten werden in der Regel als prozentualer Aufschlag auf die normalen Kosten kalkuliert. Durch die Berücksichtigung von kalkulatorischen Wagniskosten können Unternehmen besser auf unvorhergesehene Risiken vorbereitet sein und langfristig wettbewerbsfähig bleiben. **
-
Was beeinflussen kalkulatorische Kosten?
Kalkulatorische Kosten werden von verschiedenen Faktoren beeinflusst, darunter die kalkulatorischen Zinsen, die Höhe des kalkulatorischen Unternehmerlohns, Abschreibungen auf selbstgenutzte Anlagen sowie kalkulatorische Mieten für betriebseigene Gebäude. Diese Kosten sind nicht tatsächlich angefallen, sondern dienen der internen Kostenrechnung zur korrekten Ermittlung des Betriebsergebnisses. Sie beeinflussen somit maßgeblich die Kalkulation von Produktpreisen und die Bewertung der betrieblichen Leistungsfähigkeit. Letztendlich sind kalkulatorische Kosten ein wichtiger Bestandteil der internen Kostenrechnung und helfen Unternehmen, ihre Kostenstruktur transparent zu machen. **
-
Sind Abschreibungen kalkulatorische Kosten?
Sind Abschreibungen kalkulatorische Kosten? Abschreibungen sind keine kalkulatorischen Kosten, sondern betriebswirtschaftliche Kosten, die entstehen, wenn Vermögensgegenstände über ihre Nutzungsdauer abgeschrieben werden. Kalkulatorische Kosten hingegen sind fiktive Kosten, die in der Kostenrechnung zur internen Leistungsverrechnung verwendet werden. Sie dienen dazu, die tatsächlichen Kosten eines Unternehmens zu berechnen und Entscheidungen zu unterstützen. Abschreibungen sind hingegen eine reale Kostenposition, die die Wertminderung von Vermögensgegenständen über ihre Nutzungsdauer widerspiegelt. In der Kostenrechnung werden Abschreibungen als Teil der Gesamtkosten berücksichtigt, um die Rentabilität eines Unternehmens zu ermitteln. **

Wie berechnet man kalkulatorische Abschreibungen?
Kalkulatorische Abschreibungen werden berechnet, indem der Wertverlust von Anlagegütern, der nicht durch tatsächliche Abschreibungen erfasst wird, geschätzt wird. Dies kann auf verschiedene Arten geschehen, z.B. durch die Verwendung von Durchschnittswerten oder Schätzungen basierend auf der Nutzungsdauer und dem Restwert des Anlageguts. Die kalkulatorischen Abschreibungen dienen dazu, den tatsächlichen Wertverlust der Anlagegüter im Unternehmen zu berücksichtigen und somit eine realistischere Darstellung der Kosten zu ermöglichen. **
Was ist die kalkulatorische Abschreibung?
Die kalkulatorische Abschreibung ist eine betriebswirtschaftliche Rechengröße, die die Wertminderung von Anlagevermögen in einem Unternehmen berücksichtigt. Sie dient dazu, den tatsächlichen Wertverlust von Vermögensgegenständen über die Nutzungsdauer hinweg zu erfassen und in der Kostenrechnung zu berücksichtigen. Die kalkulatorische Abschreibung wird nicht in der Buchhaltung erfasst, sondern ist eine rein rechnerische Größe zur Ermittlung der Kosten. **
Top-Angebote
Produkte zum Begriff Kalkulatorische:
-
Kalkulatorische Kosten. Kalkulatorische Abschreibungen im Industriebetrieb, Taschenbuch von Anonymous, GRIN, 978-3-346-67753-2Kalkulatorische Kosten. Kalkulatorische Abschreibungen Im Industriebetrieb, Taschenbuch Von Anonymous, Grin, 978-3-346-67753-2, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kalkulatorische Buchhaltung, Taschenbuch von Erich Kosiol, Betriebswirtschaftlicher Verlag Gabler, 978-3-663-03322-6Kalkulatorische Buchhaltung, Taschenbuch Von Erich Kosiol, Betriebswirtschaftlicher Verlag Gabler, 978-3-663-03322-6, Seitenanzahl: 36854,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die kalkulatorische Absicherung von Kampfpreisangeboten, Taschenbuch von Patricia Steinberger, GRIN, 978-3-8386-1614-8Die Kalkulatorische Absicherung Von Kampfpreisangeboten, Taschenbuch Von Patricia Steinberger, Grin, 978-3-8386-1614-8, Seitenanzahl: 6838,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ost West Ost. Karl-Marx-Allee und Interbau 1957. Architektur und Städtebau der NachkriegsmoderneOst West Ost. Karl-Marx-Allee und Interbau 1957. Architektur und Städtebau der Nachkriegsmoderne , Mit den beiden Bauabschnitten der Karl-Marx-Allee und den Bauten der Interbau 1957 verfügt Berlin über drei herausragende Ensembles der internationalen Nachkriegsmoderne. Entstanden im Zuge des Wiederaufbaus nach dem Zweiten Weltkrieg und vor dem Hintergrund konkurrierender politischer Systeme in Ost und West, stehen die Zentrumsplanungen für alternative programmatische Ansprüche: Als ein Modell für die 'Stadt der Zukunft' sollten sie zugleich Ausdruck für die 'Gesellschaft der Zukunft' sein. Heute sind diese Gebiete ein gemeinsames Kulturerbe geworden. Ihre städtebaülichen und architektonischen Qualitäten strahlen weit über die Stadt hinaus und begründen den prominenten Platz Berlins als ein Zentrum der internationalen ¿Moderne. Das Land Berlin hat sie 2021 für die Tentativliste des UNESCO-Welterbes vorgeschlagen. In diesem Band dokumentieren vertiefende Studien den Bestand und analysieren Städtebau und Architektur der Ensembles. Sie untersuchen die hervorragende Bedeutung von Bildender Kunst und Freiraumgestaltung und beleuchten deren nationale und internationale Rezeption. Ein ausführliches Sachbuch über Architektur- und Stadtgeschichte. Inhaltsübersicht Christian Gaebler: Das Welterbeprojekt zur Berliner Nachkriegsmoderne. Faktor und Ausdruck der inneren Einheit der Stadt Petra Kahlfeldt: Nachkriegsmoderne. Behutsam weiterbauen und Verknüpfungen suchen Das Berliner Welterbeprojekt Christoph Rauhut: Bürgerschaftlich initiiert, wissenschaftlich fundiert, in der Stadtgesellschaft breit verankert: Der Welterbevorschlag Sabine Ambrosius, Thomas Flierl, Paul Sigel und Sandra Wagner-Conzelmann: Herausragend und universell - Karl-Marx-Allee und Interbau 1957 Neuanfang und Zukunftsversprechen: Karl-Marx-Allee und Interbau 1957 Vittorio Magnano Lampugnani: Gebaute Ideologien, musterhafte Stadtelemente Jean-Louis Cohen: Karl-Marx-Allee, Interbau und die architektonische Kultur der Nachkriegszeit Ideentransfer und internationaler Vergleich Greg Castillo: Urbane Landschaften des Wissenstransfers: Karl-Marx-Allee und Hansaviertel als Zeugnisse der fachdisziplinären Spaltung während des Kalten Krieges? Marina Dmitrieva: Wiederaufbau sowjetischer Städte: Leitlinien und Realisierung Gabi Dolff-Bonekämper: Interbau 1957 im internationalen Referenzrahmen Matthias Noell: Teilkomplexe der Architekturgeschichte. Analogien und Divergenzen städtebaulicher Konstellationen um 1957 Andreas Butter: Der zweite Bauabschnitt der Karl-Marx-Allee. Kontext und Referenzobjekte Monika Platzer: Kalte Dialoge: Wien, Berlin und die 'Großen Vier' Aspekte des Kulturerbes Harald Kegler: Das hybride Jahrhundert-Zeugnis. Symbole des Wiederaufbaus in Berlin zwischen Groß- ensemble und Stadtlandschaft Sylvia Butenschön: Herausragende Frei- und Grünraumgestaltungen Bettina Schröder-Bornkampf: Zwischen Anspruch und unfreiwilligem Verzicht - baugebundene Kunst im ersten Bauabschnitt der Karl-Marx-Allee Angela Lammert: Kunst am Bau. Kunst im Stadtraum. Knotenpunkte internationaler Kunstdiskurse Zeitgenössische mediale Wahrnehmung Franziska Bollerey: Karl-Marx-Allee und Hansaviertel als Gegenstände des politischen Systemwettstreits in Rundfunk- und Fernsehsendungen Thomas Flierl und Sandra Wagner-Conzelmann: Im Blick der Anderen. Blockübergreifende Berichterstattung zur Berliner Nachkriegsmoderne Welterbeprozess: Koordination, Moderation, Förderung Sabine Ambrosius: Plädoyer für eine ganzheitliche Sicht von Denkmal- und Welterbeschutz. Die Qualifizierung der drei Vorschlagsgebiete als Modellfall Sabine Ambrosius, Kerstin Lassnig und Louise Thiel: Bürgerschaftliches Engagement im Welterbeprozess , Zylinderköpfe > Motoren & Motorteile , Erscheinungsjahr: 20240701, Produktform: Leinen, Redaktion: Berlin, Landesdenkmalamt, Seitenzahl/Blattzahl: 284, Abbildungen: mit 251 Abbildungen, Keyword: Alleegestaltung; Beton; Hochhaus; Repräsentation; Stadtplanung; Städtebau, Fachschema: Berlin / Kunst, Architektur, Design~Zwanzigstes Jahrhundert~Bauhaus~Minimalismus (Kunst)~Restaurierung - Restaurator~Architekt - Baumeister~Architektur / Architekt~Bauberuf / Architekt~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Haus / Wohnhaus~Wohnhaus, Fachkategorie: Einzelne Architekten und Architekturbüros~Bauwerke: Gestaltung~Architektur: Öffentliche Einrichtungen, Verwaltungsgebäude~Architektur: Wohngebäude, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 305, Breite: 238, Höhe: 27, Gewicht: 1596, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum kalkulatorische Miete?
Die kalkulatorische Miete wird verwendet, um die Kosten für die Nutzung von Eigenkapital und Eigenleistungen in einem Unternehmen zu berücksichtigen. Sie ermöglicht es, die tatsächlichen Kosten für die Bereitstellung von Räumlichkeiten und Anlagen im Unternehmen zu erfassen, auch wenn keine tatsächliche Miete gezahlt wird. Durch die Berücksichtigung der kalkulatorischen Miete können Unternehmen eine realistischere Kostenerfassung und -verteilung vornehmen. Zudem hilft sie bei der Ermittlung des tatsächlichen Gewinns eines Unternehmens, da sie alle relevanten Kostenfaktoren einbezieht. Letztendlich dient die kalkulatorische Miete dazu, eine bessere Grundlage für unternehmerische Entscheidungen zu schaffen und die Wirtschaftlichkeit des Unternehmens zu verbessern. **
-
Sind kalkulatorische Kosten Fixkosten?
Sind kalkulatorische Kosten Fixkosten? Kalkulatorische Kosten sind keine Fixkosten, sondern sie sind Kosten, die rechnerisch ermittelt werden, um eine realistische Kostenerfassung zu ermöglichen. Sie dienen dazu, die tatsächlichen Kosten eines Unternehmens genauer zu bestimmen und in die Kalkulation mit einzubeziehen. Im Gegensatz dazu sind Fixkosten Kosten, die unabhängig von der Produktionsmenge konstant bleiben, wie Miete oder Gehälter. Kalkulatorische Kosten können sowohl fixe als auch variable Kosten beinhalten, je nachdem, wie sie in der Kalkulation berücksichtigt werden. Daher sind sie nicht per se Fixkosten. **
-
Was sind kalkulatorische Anderskosten?
Was sind kalkulatorische Anderskosten? Kalkulatorische Anderskosten sind Kosten, die in der Kostenrechnung zur besseren Erfolgsermittlung berücksichtigt werden, obwohl sie nicht tatsächlich angefallen sind. Sie dienen dazu, ein realistischeres Bild der Kostenstruktur eines Unternehmens zu erhalten. Zu den kalkulatorischen Anderskosten zählen beispielsweise kalkulatorische Abschreibungen, kalkulatorische Zinsen oder kalkulatorische Unternehmerlohn. Durch die Berücksichtigung dieser Kosten können Unternehmen ihre Kosten besser planen und steuern. **
-
Was sind kalkulatorische Wagniskosten?
Was sind kalkulatorische Wagniskosten? Kalkulatorische Wagniskosten sind Kosten, die zur Berücksichtigung von Risiken und Unsicherheiten in der Kostenrechnung eines Unternehmens hinzugefügt werden. Sie dienen dazu, mögliche Verluste aufgrund von unvorhergesehenen Ereignissen oder Schwankungen abzudecken. Diese Kosten werden in der Regel als prozentualer Aufschlag auf die normalen Kosten kalkuliert. Durch die Berücksichtigung von kalkulatorischen Wagniskosten können Unternehmen besser auf unvorhergesehene Risiken vorbereitet sein und langfristig wettbewerbsfähig bleiben. **
Ähnliche Suchbegriffe für Kalkulatorische
-
Kalkulatorische Buchhaltung (Betriebsbuchhaltung), Taschenbuch von Erich Kosiol, Betriebswirtschaftlicher Verlag Gabler, 978-3-663-00699-2Kalkulatorische Buchhaltung (betriebsbuchhaltung), Taschenbuch Von Erich Kosiol, Betriebswirtschaftlicher Verlag Gabler, 978-3-663-00699-2, Seitenanzahl: 39759,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die kalkulatorische Vermögens- und Kapitalrechnung., Taschenbuch von Edgar Krökel, Duncker & Humblot, 978-3-428-04856-4Die Kalkulatorische Vermögens- Und Kapitalrechnung., Taschenbuch Von Edgar Krökel, Duncker & Humblot, 978-3-428-04856-4, Seitenanzahl: 22156,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kalkulatorische Kosten innerhalb der Kostenartenrechnung. Berechnungsmöglichkeiten, Taschenbuch von Marina Aparicio-Mijares, GRIN, 978-3-346-74840-9Kalkulatorische Kosten Innerhalb Der Kostenartenrechnung. Berechnungsmöglichkeiten, Taschenbuch Von Marina Aparicio-mijares, Grin, 978-3-346-74840-9, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
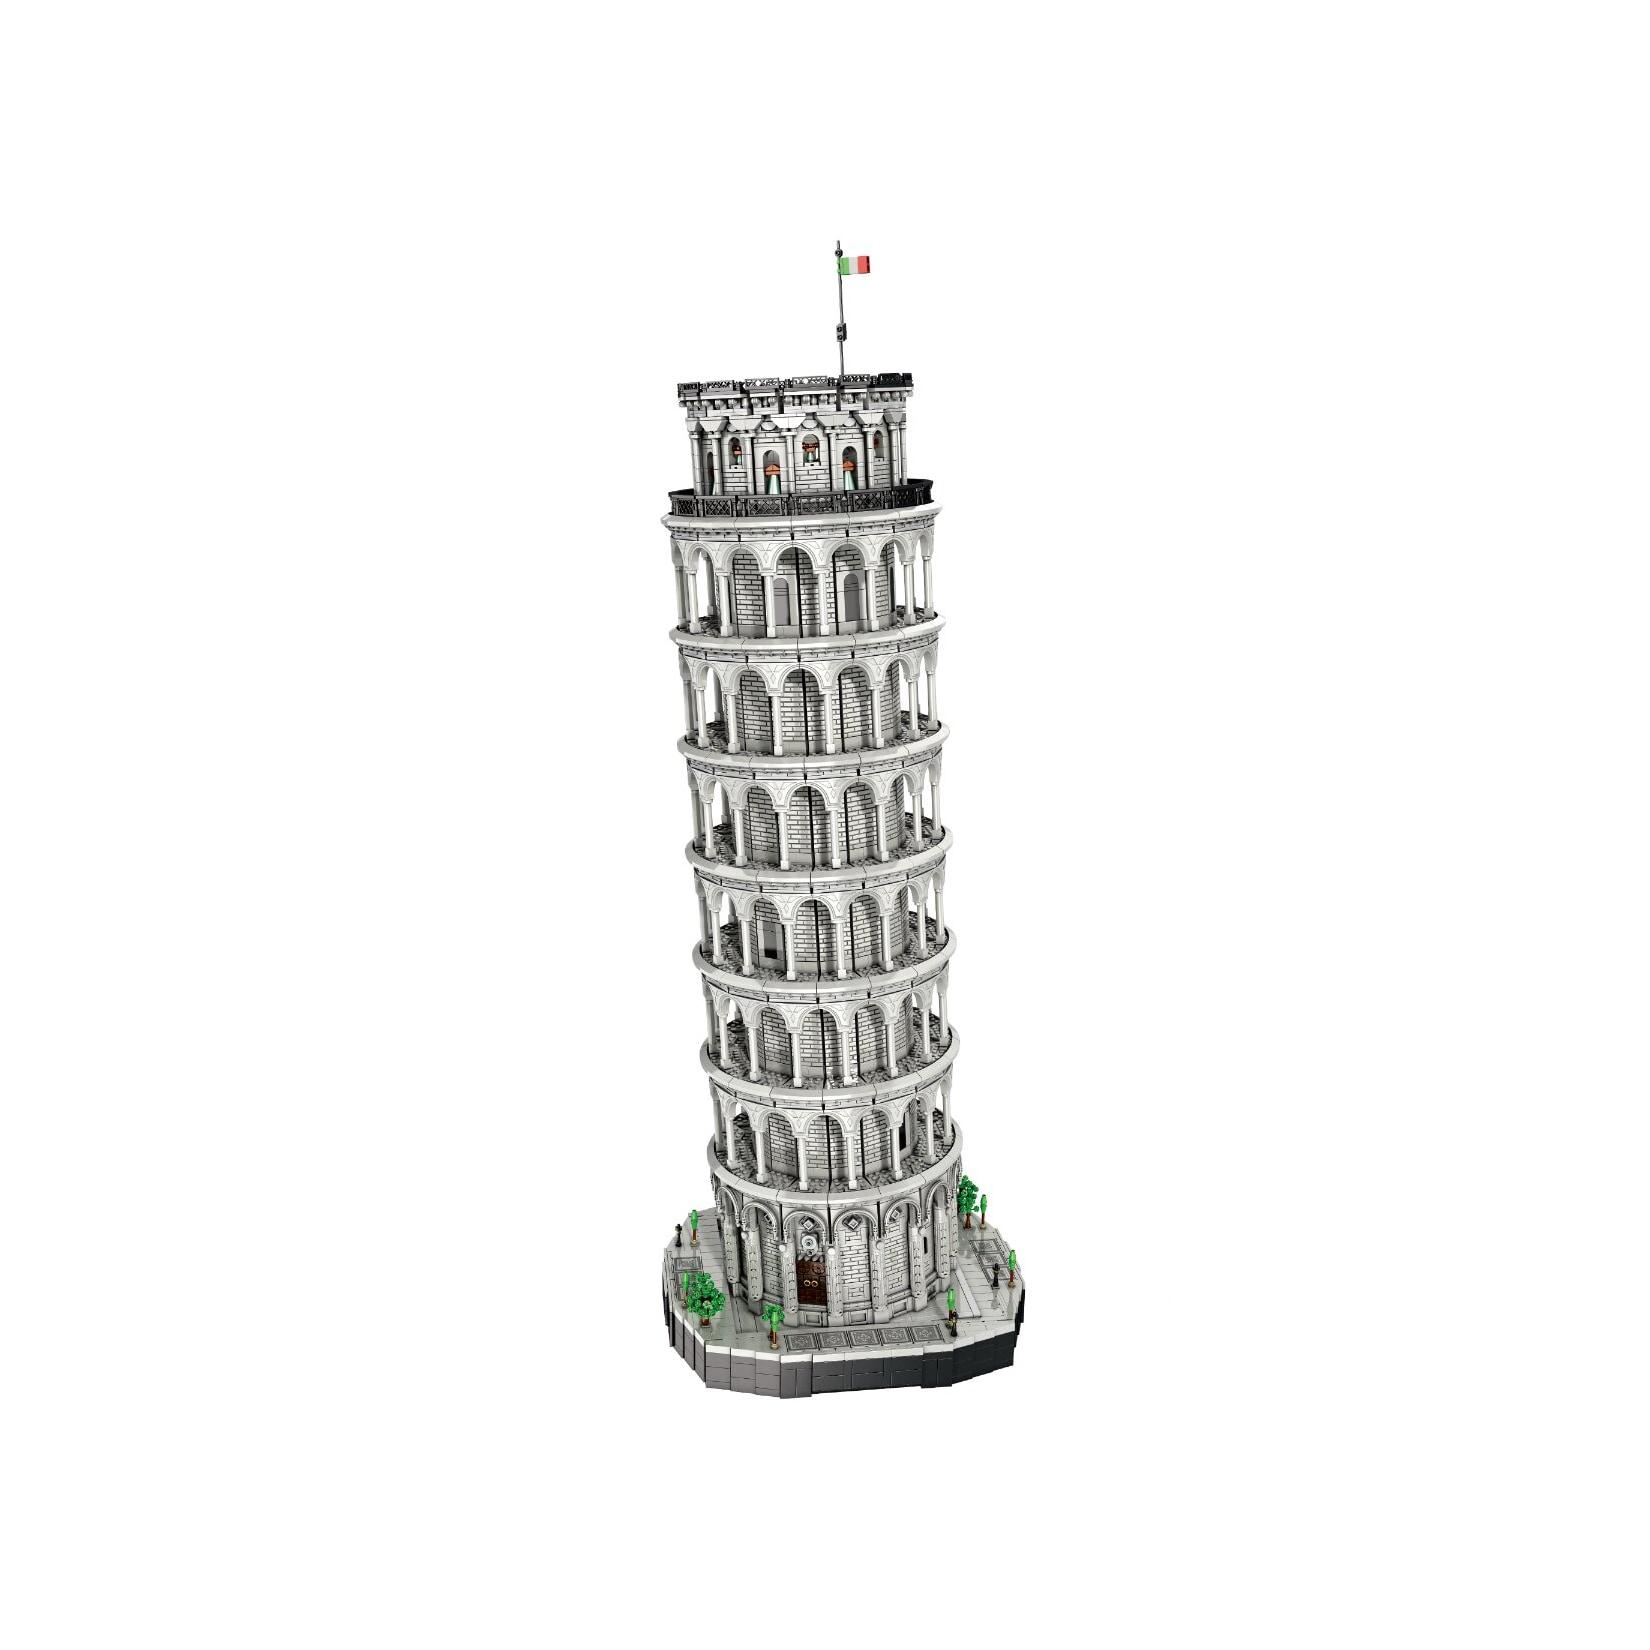
Reobrix 66025 Schiefer Turm Bauwerk 7652 Teile Klemmbaustein ab 14Dieses beeindruckende Klemmbaustein Set stellt einen detailreichen, schiefen Turm als architektonisches Bauwerk dar. Mit insgesamt 7652 Teilen entsteht ein monumentales Modell mit filigranen Bögen, Säulenreihen und strukturierter Fassade. Die pr&377,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was beeinflussen kalkulatorische Kosten?
Kalkulatorische Kosten werden von verschiedenen Faktoren beeinflusst, darunter die kalkulatorischen Zinsen, die Höhe des kalkulatorischen Unternehmerlohns, Abschreibungen auf selbstgenutzte Anlagen sowie kalkulatorische Mieten für betriebseigene Gebäude. Diese Kosten sind nicht tatsächlich angefallen, sondern dienen der internen Kostenrechnung zur korrekten Ermittlung des Betriebsergebnisses. Sie beeinflussen somit maßgeblich die Kalkulation von Produktpreisen und die Bewertung der betrieblichen Leistungsfähigkeit. Letztendlich sind kalkulatorische Kosten ein wichtiger Bestandteil der internen Kostenrechnung und helfen Unternehmen, ihre Kostenstruktur transparent zu machen. **
-
Sind Abschreibungen kalkulatorische Kosten?
Sind Abschreibungen kalkulatorische Kosten? Abschreibungen sind keine kalkulatorischen Kosten, sondern betriebswirtschaftliche Kosten, die entstehen, wenn Vermögensgegenstände über ihre Nutzungsdauer abgeschrieben werden. Kalkulatorische Kosten hingegen sind fiktive Kosten, die in der Kostenrechnung zur internen Leistungsverrechnung verwendet werden. Sie dienen dazu, die tatsächlichen Kosten eines Unternehmens zu berechnen und Entscheidungen zu unterstützen. Abschreibungen sind hingegen eine reale Kostenposition, die die Wertminderung von Vermögensgegenständen über ihre Nutzungsdauer widerspiegelt. In der Kostenrechnung werden Abschreibungen als Teil der Gesamtkosten berücksichtigt, um die Rentabilität eines Unternehmens zu ermitteln. **
-
Wie berechnet man kalkulatorische Abschreibungen?
Kalkulatorische Abschreibungen werden berechnet, indem der Wertverlust von Anlagegütern, der nicht durch tatsächliche Abschreibungen erfasst wird, geschätzt wird. Dies kann auf verschiedene Arten geschehen, z.B. durch die Verwendung von Durchschnittswerten oder Schätzungen basierend auf der Nutzungsdauer und dem Restwert des Anlageguts. Die kalkulatorischen Abschreibungen dienen dazu, den tatsächlichen Wertverlust der Anlagegüter im Unternehmen zu berücksichtigen und somit eine realistischere Darstellung der Kosten zu ermöglichen. **
-
Was ist die kalkulatorische Abschreibung?
Die kalkulatorische Abschreibung ist eine betriebswirtschaftliche Rechengröße, die die Wertminderung von Anlagevermögen in einem Unternehmen berücksichtigt. Sie dient dazu, den tatsächlichen Wertverlust von Vermögensgegenständen über die Nutzungsdauer hinweg zu erfassen und in der Kostenrechnung zu berücksichtigen. Die kalkulatorische Abschreibung wird nicht in der Buchhaltung erfasst, sondern ist eine rein rechnerische Größe zur Ermittlung der Kosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.